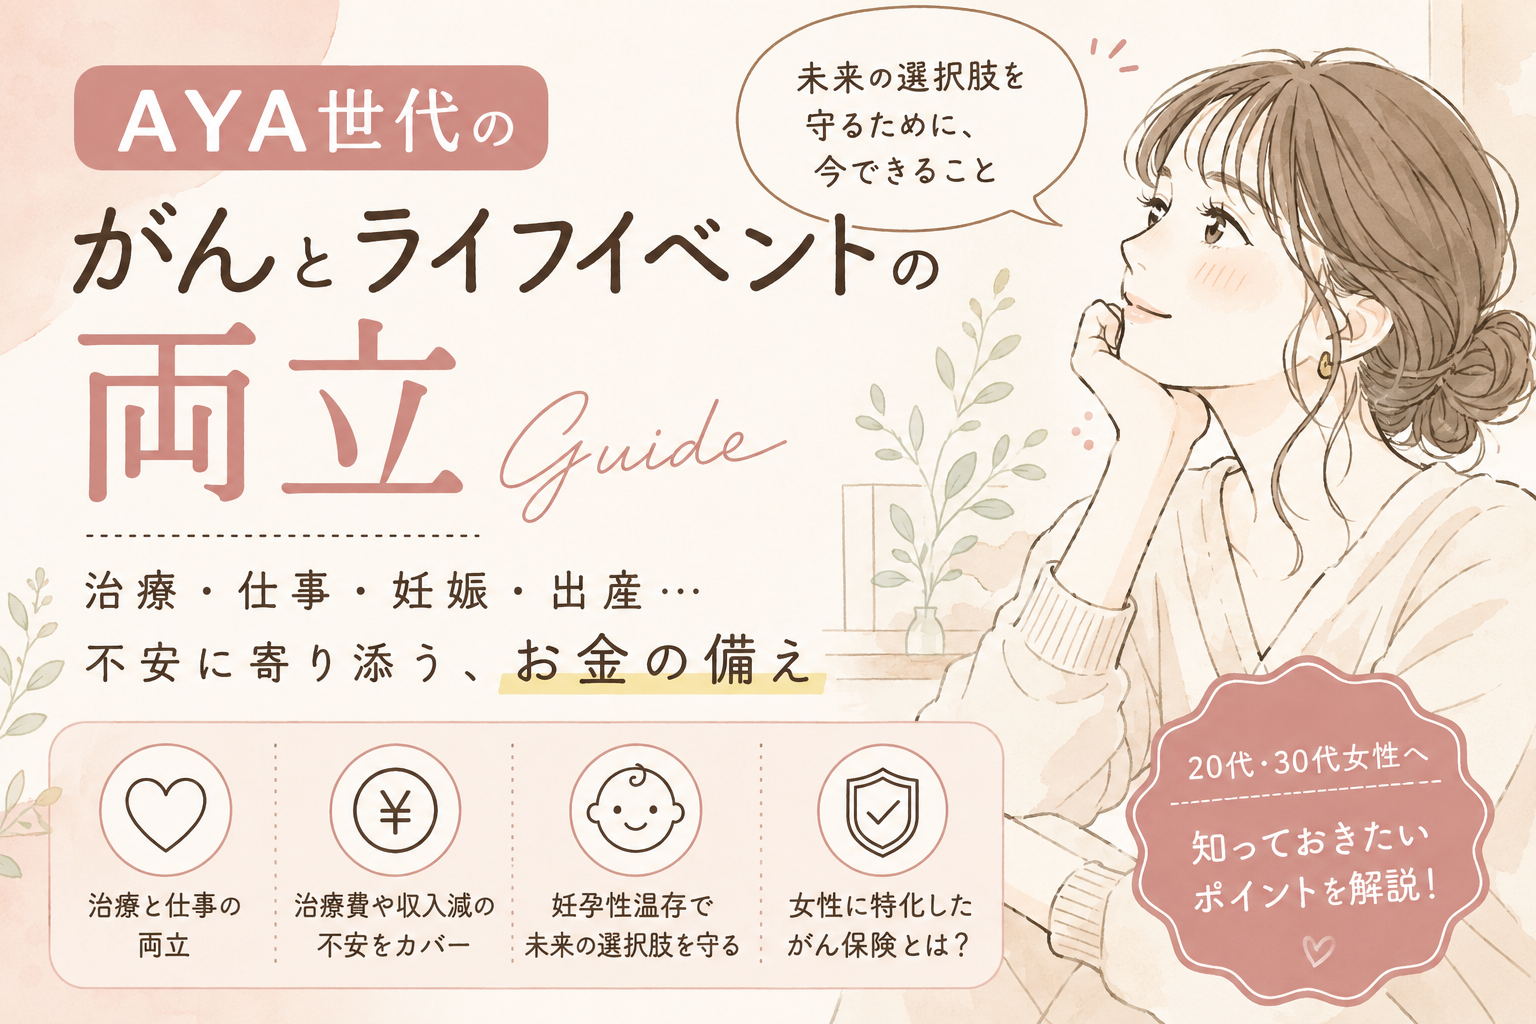
人生が加速する世代に、突然訪れる「ブレーキ」
仕事、恋愛、結婚、そして出産。
15歳~39歳の 「AYA世代」と呼ばれるこの時期は、人生の大きなライフイベントが次々と訪れる、まさに人生の黄金期です。
毎日をアップデートし続け、理想の未来に向かって軽やかに歩んでいる最中、もしも「がん」という宣告を受けたら。
「なぜ今なの?」「これからのキャリアは?」「子供は産めるの?」 頭の中が真っ白になるような不安に襲われるのは、当然のことです。
しかし、現代の医療は進歩しています。
がんを「克服すべき病」から「共生しながら自分らしく生きるための通過点」に変えるために、今私たちが知っておくべき、賢い備えの形があります。
AYA世代とは?
「AYA(アヤ)世代」とは、
Adolescent and Young Adult(思春期・若年成人)
を意味する言葉で、一般的に15歳~39歳頃の世代を指します。
この年代は、進学や就職、結婚、妊娠・出産、子育てなど、人生における大きなライフイベントが重なる時期です。
一方で、がんの罹患率は比較的低い年代であるため、「まさか自分が」と感じる方も少なくありません。
AYA世代のがんでは、病気や治療そのものだけでなく、
仕事・収入・結婚・妊娠や出産など、これからの人生設計にどのような影響があるのかという悩みも大きな問題になります。
だからこそ、治療に備えるだけではなく、「これからどんな人生を送りたいのか」という視点から、医療やお金について考えておくことが大切です。
AYA世代のがん治療、最大の懸念は「ライフイベントとの衝突」
高齢層のがん治療と大きく異なるのは、治療が「現在進行形のライフプラン」を直撃する点です。
- キャリアの断絶
責任ある仕事を任され始めた時期に、長期休職が必要になる経済的・精神的リスク。
- 経済基盤の未確立
貯蓄が十分でない段階で、高額な自由診療や生活費の補填が必要になる不安。
- 将来の選択肢への影響
そして何より、抗がん剤や放射線治療がもたらす「不妊リスク」です。
知っておきたい「妊孕性(にんようせい)温存」という選択肢
「治療は成功したけれど、子供を持つ夢を諦めざるを得なくなった」
そんな悲しい事態を避けるために、治療開始前に卵子や受精卵、卵巣組織を凍結保存する「妊孕性温存治療」という選択肢があります。
- 費用のリアル
公的な助成制度も広がりつつありますが、自費診療となる部分も多く、数十万円単位の費用がかかることが一般的です。
- スピード勝負
がんの治療開始を遅らせるわけにはいかないため、短期間で「意思決定」と「資金確保」を行う必要があります。
理想の未来に「家族との時間」を描いている方にとって、この備えは単なる医療費以上の、「未来の選択肢を守るための投資」と言えます。
女性のための「がん保険」が、あなたの盾になる
もしもの時、お金の心配をせずに「最善の治療」と「将来の夢」を同時に選ぶために。今、女性に特化した最新のがん保険が進化しています。
■ 治療費だけじゃない「手厚いサポート」
最新の女性向けがん保険や特約には、以下のようなものが増えています。
- がん診断給付金
まとまった一時金で、妊孕性温存治療の費用や、休職中の生活費に充てられます。 - 女性特有のがんへの上乗せ
乳がんや子宮頸がんなど、AYA世代に多いがんに対して手厚い保障。 - 外見ケア(アピアランスケア)特約
脱毛へのウィッグ費用や乳房再建術など、自分らしくあり続けるための費用をサポート。
よくある質問|AYA世代のがんとライフイベント
- まだ20代・30代ですが、がん保険は必要ですか?
-
「若いから必要ない」とは一概に言えません。
AYA世代では、治療費だけでなく、休職による収入減少や妊孕性温存など、一般的な医療費以外の負担が生じる可能性があります。
特に貯蓄が十分でない場合は、まとまった一時金を受け取れる保障があることで、治療と生活の両方を支えやすくなります。 - がんになった場合、妊娠・出産はできなくなってしまうのでしょうか?
-
必ずしもそうとは限りません。
がんの種類や治療内容によっては、治療前に卵子・精子・受精卵などを凍結保存する「妊孕性温存」という選択肢があります。
ただし、治療内容や年齢によって選択肢が異なるため、治療開始前に主治医や専門医へ相談することが大切です。 - 妊孕性温存にかかる費用は、健康保険でカバーされますか?
-
妊孕性温存は、通常の保険診療とは異なる扱いになる部分があり、費用のすべてが健康保険でカバーされるとは限りません。
また、自治体によって助成制度が設けられている場合があります。
実際に利用できる制度や自己負担額は、治療を受ける地域や内容によって異なるため、早めに確認しておきましょう。 - がん保険に入っていれば、治療中の生活費も保障されますか?
-
保険の内容によって異なります。がん診断給付金のように、診断された時点でまとまった一時金を受け取れる保障であれば、治療費だけでなく、休職中の生活費や交通費、妊孕性温存にかかる費用など、幅広い用途に活用できます。
一方で、入院給付金だけでは通院治療が中心になった場合に十分な保障を受けられないこともあります。 - 今は健康ですが、将来の妊娠や出産も考えて保険を見直したほうがいいですか?
-
一度、自分のライフプランと合わせて保障内容を確認しておくことをおすすめします。
特に結婚・妊娠・出産などの予定がある場合は、「病気になったときの治療費」だけでなく、「働けない期間の収入」「将来の妊娠・出産への影響」「家族の生活費」なども含めて考えることが大切です。
健康なうちであれば、選択できる保険の幅も広くなります。
【AYA世代向け:確認しておきたいチェックポイント】
- 加入中の保険に「診断一時金」はあるか(100万円以上が目安)
- 女性特有のがんに対する上乗せ保障はあるか
- 自由診療(最新の治療)に対応しているか
- セカンドオピニオンやメンタルケアの付帯サービスはあるか
おわりに:今の余裕が、未来のあなたを救う
豊富な知識を持ち、周囲から信頼されるプロとして。そして、大切な人との絆を楽しみながら穏やかに過ごす未来のために。
「自分にはまだ早い」という思い込みを捨てて、一度立ち止まって「もしも」をシミュレーションしてみることは、自分を慈しむ最高の方法です。
「今の保険で、不妊治療の費用までカバーできる?」
「20代、30代の私に、本当に必要ながん保障って何?」
そんな不安や疑問を、ぜひプロの私に聞かせてください。
女性特有の繊細な悩みにも、ファイナンシャルプランナーとして、そしてあなたの未来の伴走者として、丁寧にお答えします。
あなたの「理想の未来宣言」を、病気なんかに邪魔させない。 今から「自分を守るためのメンテナンス」を始めてみませんか?
FPによる個別オンライン相談はこちら
家計管理、貯蓄、保険の見直し、老後資金など、
お金の悩みはご家庭ごとに状況が異なります。
インターネットの情報だけでは
「自分の場合はどうなのか」が分からず、不安が解消されないことも少なくありません。
当事務所では、沖縄県那覇市を拠点に、
ファイナンシャルプランナー(FP)が一人ひとりの状況を丁寧にヒアリングし、
家計全体を整理したうえで、今後の方向性を分かりやすくご提案しています。
オンライン相談のため、全国どこからでもご利用いただけます。
「まだ相談するほどではないかも」と感じている方も、お気軽にご相談ください。