2026年、変わる「安心」の定義
50代。
一般的には「定年退職」という大きな節目を数年後に控え、老後資金の総仕上げに入る時期です。
しかし、自活が困難な障害を持つお子様がいらっしゃるご家庭にとって、その悩みは一般的な「老後不安」を遥かに超えた、「自分たちが去った後、この子はどうなるのか?」という切実な問いに直結しています。
2026年、日本の社会と経済は大きな変革期にあります。
「Googleトレンド」では、「親なきあと 準備」「障害年金 インフレ対策」「家族信託 50代」「AI 介護ロボット 最新」といった検索ワードが急上昇しています。
これは、物価高や金利上昇という経済的な波と、テクノロジーによるケアの進化という両面に対して、当事者世帯が敏感に反応している結果です。
「貯金だけでは、将来の物価上昇に追いつかないかもしれない」
「成年後見制度だけでは自由度が低いと聞くが、最新の制度はどうなのか」
「最新のAI技術は、子供の生活をどこまで支えてくれるのか」……。
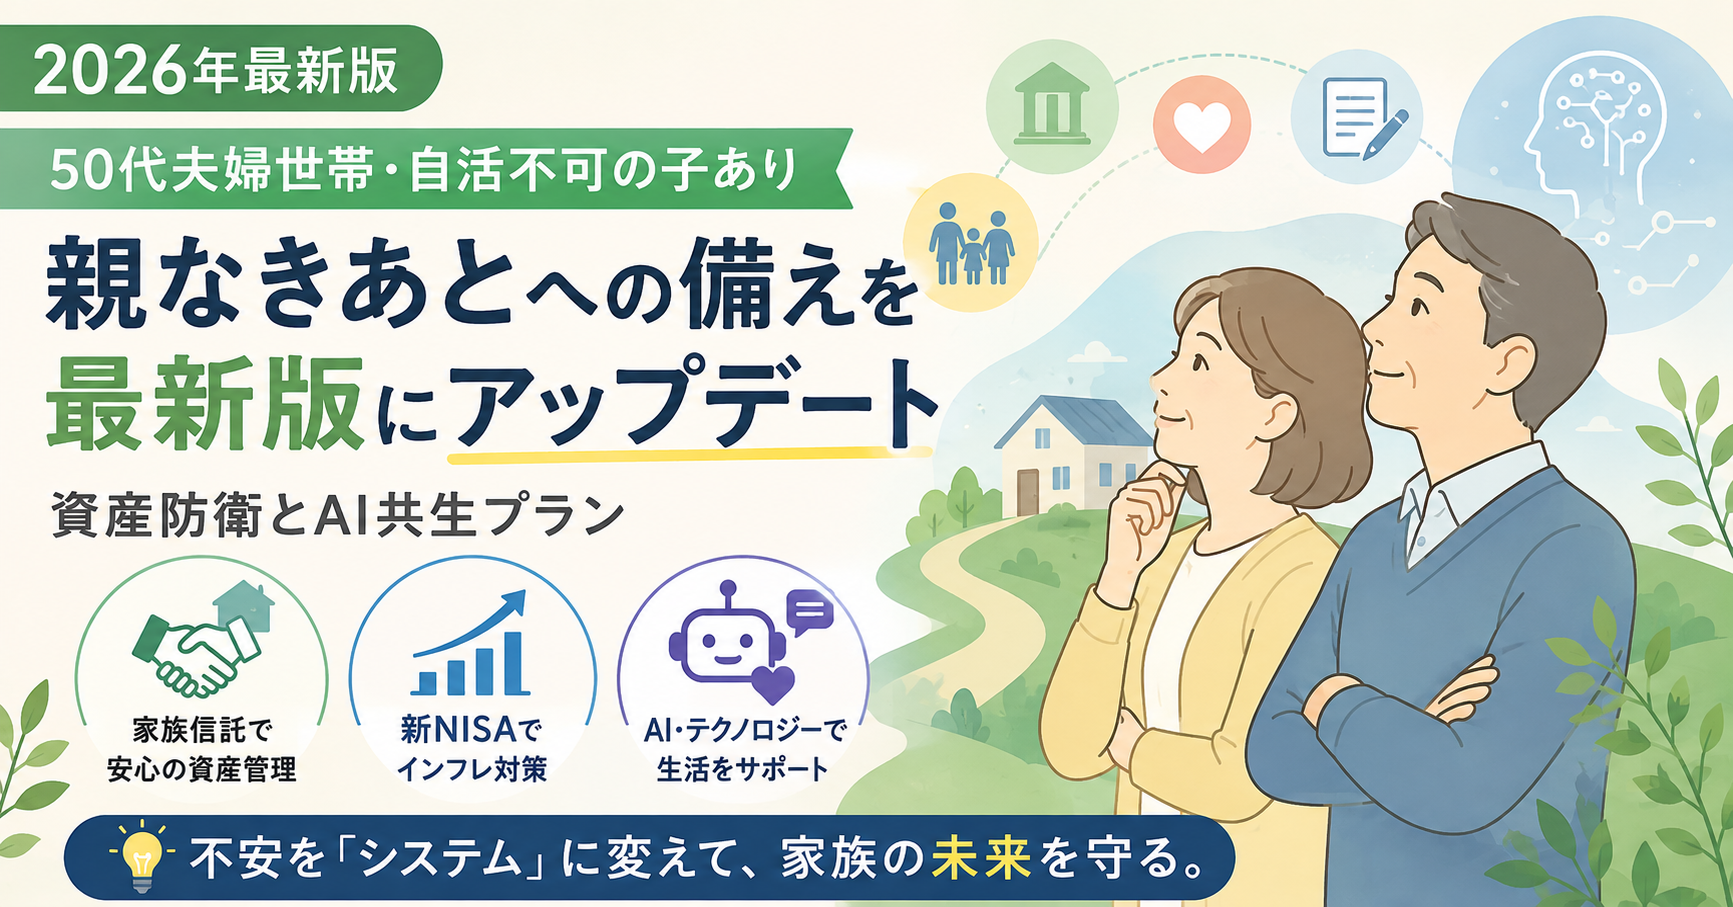
本記事では、2026年の最新経済トレンドとテクノロジーの進化を踏まえ、50代のご夫婦が今すぐ着手すべき「親なきあと」の資産設計と、お子様のQOL(生活の質)を支えるための具体的な戦略を、FPの視点で提案します。
2026年の経済潮流:インフレと金利上昇が「ケアのコスト」を変える
2026年現在、日本は「金利のある世界」と「継続的な物価上昇」という二つの現実に直面しています。
1. ケア・サービスの「価格改定」
エネルギー価格の上昇と介護人材の深刻な不足により、福祉施設や訪問介護サービスの自己負担額は、2020年代前半に比べて上昇傾向にあります。
2026年のトレンドとして、これまで「聖域」とされてきた福祉分野でも、コスト管理と効率化が厳しく求められるようになっています。
「今の貯金額で足りる」という想定は、2026年のインフレ率(2〜3%)を考慮した「将来価値」へと再計算する必要があります。
2. 「障害年金」をインフレから守る運用
お子様の生活の柱となる障害年金ですが、物価上昇に完全に連動して増額されるわけではありません。
2026年の資産設計において不可欠なのは、年金という「守りの資産」に加え、インフレに強い「攻めの資産」を少しずつ、かつ安全に組み込むことです。
50代から始める「親なきあと」の3大柱:信託・運用・テクノロジー
① 家族信託の2026年版スタンダード
2026年、かつての「成年後見制度」の課題を補完する形で、「家族信託(民事信託)」の活用が一般的になりました。
ご夫婦のどちらかが認知症になったり、亡くなったりした後でも、あらかじめ指定した「受託者(信頼できる親族や専門組織)」が、お子様のために資産を管理・給付し続ける仕組みです。
特に2026年は、AIが信託財産の支出を最適化し、不正な引き出しを検知する「スマート信託」サービスも登場しており、管理の透明性が劇的に向上しています。
② 新NISAを活用した「子供のための基金」作り
50代は、教育費の負担が一段落し、夫婦の収入が最大化する最後の時期です。
2026年の新NISA制度を使い、お子様名義、あるいはご夫婦名義で「取り崩し専用のインデックスファンド」を構築しましょう。
2026年の投資トレンドは、AIが個々の家計状況に合わせて「リスクを最小化しながらインフレに勝つ」ポートフォリオを提示してくれるサービスです。感情に左右されない機械的な積立が、20年後の大きな安心を生みます。
③ AI・テクノロジーによる「生活自立」の支援
「Googleトレンド」でも注目されているのが、AIによるケアの進化です。2026年には、以下の技術が実用レベルに達しています。
- 見守りAI
表情やバイタル、行動パターンのわずかな変化から体調不良を予兆し、自動で支援者に通知します。 - バイオハッキング(ウェアラブル)
睡眠、栄養、投薬管理を最適化し、健康寿命を最大化します。 - 対話型AIパートナー
孤独感の解消や、日常生活のちょっとした判断(ゴミの日、食事の選択など)をサポートします。
これらの導入費用を「将来の必要経費」として見積もっておくことが、2026年のライフプランには欠かせません。
2026年版・数字で整理する「必要資金」の考え方
お子様が「親なきあと」に必要なお金は、以下の数式で概算できます。
必要資金=(月々の支出-障害年金等受給額)×12ヶ月×(お子様の想定余命)+予備費(医療・介護費など)
2026年のインフレ環境を考慮する場合、この「月々の支出」に毎年2%程度の加算を織り込むのがFPとしての推奨です。
以下の表は、月5万円の不足が出る場合のシミュレーション例です。
| 期間(年) | インフレ率 0% (据え置き) | インフレ率 2% (2026年モデル) |
| 10年 | 600万円 | 657万円 |
| 20年 | 1,200万円 | 1,460万円 |
| 30年 | 1,800万円 | 2,434万円 |
30年という長期で見ると、インフレの有無で約600万円の差が出ることがわかります。この「差」を埋めるのが、50代からの新NISA運用と、家族信託による効率的な資産承継です。
Q&A|50代夫婦の「親なきあと」切実な悩み
- 私たちが亡くなった後、管理を任せられる親族がいません。
-
2026年は「法人後見」や、信託銀行・NPO法人が受託者となるサービスが非常に充実しています。
親族がいなくても、契約によって「仕組み」で子供を守ることが可能です。
今から「信頼できる組織」を比較・選定する場を持つことが重要です。 - 50代から投資を始めて、暴落に巻き込まれるのが怖いです。
-
確かにリスクはゼロではありません。
しかし、2026年の投資は「一か八か」ではなく、AIによるリスク分散が主流です。
全財産を投資するのではなく、生活防衛資金は金利が上がった定期預金に、将来のインフレ対策分をNISAに、と「色分け」を徹底することで、暴落の影響を最小限に抑えられます。 - 「家族信託」と「遺言」、どちらを優先すべき?
-
2026年のスタンダードは「併用」です。
遺言は「亡くなった瞬間」の指示、家族信託は「認知症発症から亡くなった後」までの継続的な管理。
特にお子様に障害がある場合は、途切れのないサポートが必要なため、家族信託の優先度が高くなります。 - 2026年のトレンド「バイオハッキング」は障害のある子にも有効?
-
はい。
ウェアラブルデバイスを通じて、本人が言葉にできない体調の違和感を数値化することは、2026年のケアにおいて画期的な進歩です。
早期発見は、将来の高額な医療費を防ぐ最大の「節約術」でもあります。 - 住宅ローンが残っていますが、子供の基金作りとどちらが優先?
-
2026年の金利上昇局面では、ローンの金利と運用の期待利回りを天秤にかける必要があります。
ただし、団信(団体信用生命保険)があるため、住宅ローンは「親の万が一」の際の保障にもなります。
繰り上げ返済を急ぐより、手元に現金を残しつつ運用に回す方が、お子様の将来のためには柔軟性が高いケースが多いです。
まとめ:不安を「システム」に変えて、家族の今を輝かせる
2026年の日本において、障害のあるお子様を守る方法は、親の「精神的な頑張り」から、
テクノロジーと金融制度を組み合わせた「持続可能なシステム」へと進化しました。
50代の今、着手すべきことは「悲観」ではなく「整理」です。
1.キャッシュフローを「インフレ対応版」で再計算する
2.新NISAと家族信託を組み合わせた「資産継承ルート」を確立する
3.AI・テクノロジーの恩恵を生活に取り入れ、親子のQOLを上げる
この3つのステップを一つずつ踏むことで、「親なきあと」という重い課題は、お子様が自分らしく生きるための「確かな未来設計」へと変わります。
『私たちの死後、この子の口座を誰が管理してくれるの?』
『今からでも、インフレに負けない資金準備は間に合う?』
こうした悩みは、専門的な知識と冷静な数字の分析、そして何よりご家族への深い共感が必要です。
当事務所では、2026年の最新の金融・法制度・ITトレンドを網羅した「親なきあと・トータルサポートプラン」を提供しています。
- 家族信託の組成と専門家ネットワークの紹介
- 新NISAを活用した、取り崩しシミュレーションの作成
- 最新のAI見守り・ケアサービス導入のアドバイス
オンラインでの個別相談では、プライバシーを厳守し、ご夫婦の想いをじっくり伺いながら、お子様のための「世界に一つだけの設計図」を形にしていきます。
「いつか考えなきゃ」を「今、やってよかった」に変えませんか。
あなたの勇気が、お子様の将来を照らす光になります。まずは最初の一歩、お気軽にご相談ください。
FPによる個別オンライン相談はこちら
家計管理、貯蓄、保険の見直し、老後資金など、
お金の悩みはご家庭ごとに状況が異なります。
インターネットの情報だけでは
「自分の場合はどうなのか」が分からず、不安が解消されないことも少なくありません。
当事務所では、沖縄県那覇市を拠点に、
ファイナンシャルプランナー(FP)が一人ひとりの状況を丁寧にヒアリングし、
家計全体を整理したうえで、今後の方向性を分かりやすくご提案しています。
オンライン相談のため、全国どこからでもご利用いただけます。
「まだ相談するほどではないかも」と感じている方も、お気軽にご相談ください。