静かな夜の、小さな不安に寄り添って
仕事に打ち込み、自分一人の時間を大切にしてきた40代。
ふとした瞬間に、スマホの画面に映る自分の顔が、少しだけ疲れているように見えたり。
あるいは、帰省した時に小さくなった親の背中を見て、胸の奥がギュッとなったりすること、ありませんか。
「私、このまま一人で大丈夫かな?」
「もし親に何かあったら、今の仕事や生活はどうなるんだろう……」
そんな、誰にも言えない小さな不安を、心のどこかに抱えていませんか?
私自身、30代で家庭を持ちながらも、実家の両親の健康状態には常に気を揉んでいます。
ましてや一人っ子であれば、そのプレッシャーは計り知れないものがあるでしょう。
誰にも頼れないという孤独感。それは、真面目に生きてきたあなただからこそ感じる、責任感の裏返しでもあります。
今日は、そんな「頑張り屋さん」のあなたにこそ伝えたい、2026年という時代を味方につけた、賢く、そして穏やかなサバイバル術についてお話しさせてください。
「親の介護」を一人で背負わない、DXと制度のフル活用
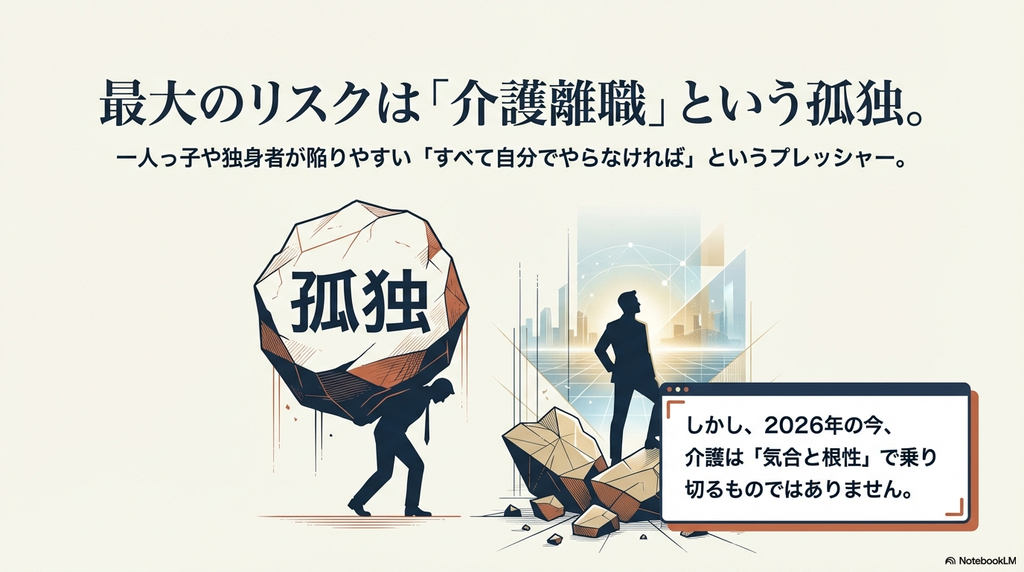
一人っ子の独身者にとって、最も恐ろしいシナリオは「介護離職」です。
でも、2026年の今、介護は「気合と根性」で乗り切るものではなくなっています。
直近のトレンドでも注目されている「遠距離介護を支えるAI見守りツール」や、自治体による「介護DX補助金」をフル活用しましょう。
親の自宅にセンサーを設置し、異常があればあなたのスマホに通知が来る。
これらを導入することは、決して親への冷たさではありません。むしろ、あなたが倒れず、笑顔で親と接し続けるための「必要不可欠な防壁」なのです。
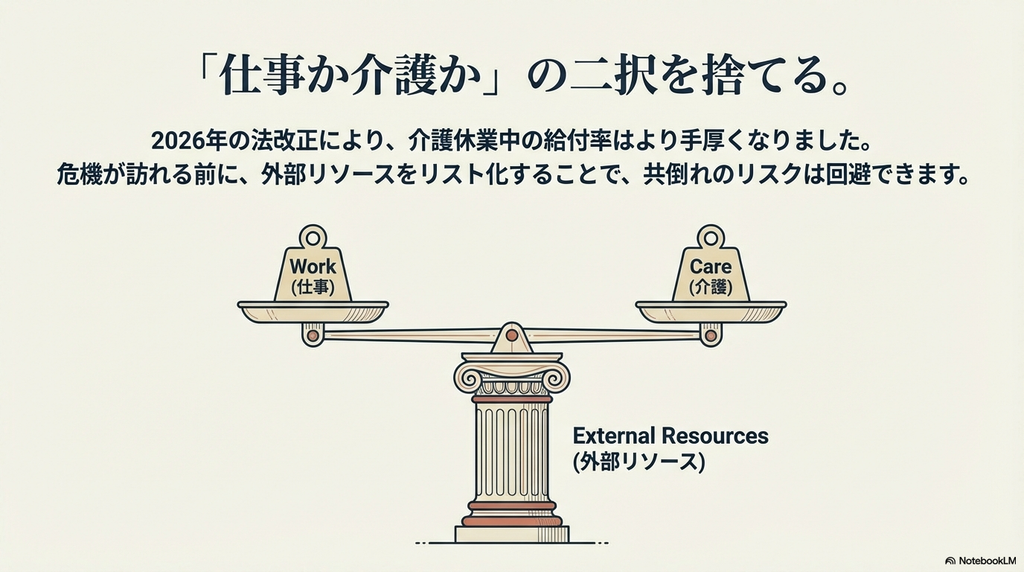
また、2026年度の法改正で、介護休業中の給付率も実質的に手厚くなっています。
FPとして私がアドバイスしたいのは、まず「使える外部のリソースをすべてリストアップする」こと。
それだけで、「仕事か介護か」という究極の選択を迫られるリスクを、大幅に減らすことができます。
「健康不安」を「資産運用」の視点で捉え直す
40代に入り、これまでは気にならなかった体の不調が、将来の「働けなくなる不安」に直結すること、ありますよね。
おひとり様にとって、最大の資本は「あなた自身の健康」です。
これを単なる精神論ではなく、投資の視点で考えてみてください。
例えば、月1万円のパーソナルトレーニングや、最新の睡眠テクノロジーを駆使した寝具への投資。
これは、将来の数百万〜数千万単位の医療費や介護費を抑えるための、非常に利回りの良い「投資」と言えます。
また、もしもの時に備えた「就業不能保険」も、2026年の最新モデルは非常に柔軟です。
メンタルヘルスの不調による休職までカバーするプランも増えています。
「一人だからこそ、プロの仕組みを自分のチームに入れる」。この感覚を持つことで、漠然とした不安は「コントロール可能なリスク」に変わります。
自分の老後資金、いくらあれば「安心」していいのか
「老後2,000万円問題」といった画一的な数字に振り回される必要はありません。
大切なのは、他人の基準ではなく、あなたの「心地よい生活水準」に基づいた、あなただけの数字です。
2026年の新NISA制度は、生涯にわたって非課税枠が活用でき、取り崩しも自由です。
40代から始めるのであれば、まだまだ「複利の力」を十分に活かせる豊かな時間があります。
無理に今の生活を切り詰める必要はありません。
むしろ、一人だからこそ楽しめる「今」の経験——例えば旅行や学び、人との繋がり——
を削りすぎて、心が枯れてしまう方が、長期的なリスクは高いのです。
「これだけあれば、最低限の生活は守れる」という防衛線を一本引き、あとは自分の人生を豊かにするために使う。
その「メリハリ」の付け方を、一緒に探していきませんか?
「一人」は「独り」ではない。仕組みという家族を作る
独身でいることは、自由であると同時に、すべての決断を一人で下さなければならない重みもあります。
でも、2026年の社会には、血縁を超えた「仕組みという家族」が育っています。
- 身元保証サービス
入院や施設入居時の保証人を引き受けてくれるプロ。 - 任意後見
将来、自分の判断力が衰えた時に財産管理を託す契約。 - コミュニティ型の住まい
プライバシーを守りつつ、緩やかに繋がれるシニア向け住宅。
これらは、あなたが困った時に手を差し伸べてくれる、契約に基づいた「確実な味方」です。
生活全般を豊かにするのは、強がって一人で頑張ることではなく、「助けて」と言える先をあらかじめ複数持っておくことです。
穏やかな余裕は、そうした「バックアップがある」という確信から生まれます。
おひとり様だからこそ強い「新NISA」活用術
独身の方の強みは、自分一人の判断で資金の配分を決められるスピード感です。
2026年の市場は変動も激しいですが、長期的には成長が見込めるセクターも多い。
新NISAの「成長投資枠」を使って、自分が応援したい企業や、将来の社会を良くする技術に投資することは、社会との繋がりを感じる手段にもなります。
単なる数字の増減ではなく、「自分の資産が社会を動かしている」という感覚。それが、おひとり様の毎日をより彩り豊かなものにしてくれます。
運用益が出た時には、その一部を使って自分にご褒美をあげる。
そんな「小さな成功体験」を積み重ねていきましょう。
よくある質問(Q&A)
- 一人っ子で親の介護をする場合、仕事を辞めずに両立することはできますか?
-
はい。介護保険サービスや地域包括支援センター、介護休業・介護休暇などを活用することで、仕事と介護を両立できる可能性があります。
まずは親の住む地域の地域包括支援センターに相談し、利用できるサービスを確認しましょう。
一人ですべてを抱え込まず、早い段階から外部の支援につながることが大切です。 - 40代独身の場合、老後資金はいくら準備すれば安心ですか?
-
必要な老後資金は、年金の受給額や住居費、生活水準、退職後の働き方によって異なります。
まずは、将来受け取れる年金額を確認し、老後の毎月の生活費との差額を計算してみましょう。
そこに退職後の医療費や住まいの修繕費なども考慮すると、自分に必要な資金の目安が見えてきます。
他人の基準に合わせるのではなく、自分の暮らしに合った目標を設定することが大切です。 - 貯蓄が十分にない40代でも、新NISAを始めたほうがよいですか?
-
まずは生活費の数か月分など、急な出費に備えるお金を確保することを優先しましょう。
そのうえで、当面使う予定のない資金があれば、新NISAを活用した積立投資を検討できます。
少額から始めることも可能ですが、投資には元本割れのリスクがあります。
親の介護費用や自身の生活費など、近い将来に必要になるお金まで投資に回さないようにしましょう。 - 親の介護と自分の老後資金は、どちらを優先して準備すべきですか?
-
どちらか一方だけを優先するのではなく、親の介護に必要な費用と自分の生活を維持するためのお金を分けて考えることが大切です。
親の年金や預貯金、介護保険サービスの利用可能性を確認し、親自身の資産で対応できる範囲を把握しましょう。
同時に、自分の老後資金も計画的に準備することで、将来の経済的な負担を軽減しやすくなります。 - 身元保証サービスや任意後見制度は、元気なうちから準備できますか?
-
はい。身元保証サービスは、入院や高齢者施設への入居などに備えて、元気なうちから契約内容を比較・検討できます。
また、任意後見制度は、判断能力が十分にあるうちに、将来の後見人となる人と公正証書で契約を結ぶ制度です。
ただし、サービスごとに支援範囲や費用、契約条件が異なります。
複数の選択肢を比較し、必要に応じて弁護士や司法書士などの専門家にも相談しましょう。 - 親の介護や老後のお金について、一人で考えるのが不安です。誰に相談すればよいですか?
-
親の介護については地域包括支援センター、年金については年金事務所、財産管理や相続については弁護士・司法書士など、悩みの内容に応じた相談先があります。
また、家計や老後資金、保険、資産形成などをまとめて整理したい場合は、ファイナンシャルプランナー(FP)への相談も選択肢の一つです。
すべてを一度に解決しようとせず、今いちばん気になっていることから整理していきましょう。
おわりに:あなたの「これから」の味方になりたい
ここまで読んでくださって、本当にありがとうございます。 少しだけ、深呼吸できましたか?
40代は、これまでの経験を活かしつつ、人生の後半戦に向けて「荷物を整理し、装備を整える」絶好のタイミングです。親のこと、自分のこと、お金のこと。絡まった糸を一気に解こうとしなくて大丈夫です。
まずは、あなたの現在の状況を、ありのままにお話しいただくことから始めませんか?オンライン相談では、あなたが誰にも言えずに抱えてきた不安を、一つひとつ丁寧に整理し、具体的な「安心の材料」に変えていきます。
あなたは一人ではありません。プロの知識をあなたの「チーム」の一員として、ぜひ迎えてください。 画面越しに、あなたとお話しできる日を心よりお待ちしています。
FPによる個別オンライン相談はこちら
家計管理、貯蓄、保険の見直し、老後資金など、
お金の悩みはご家庭ごとに状況が異なります。
インターネットの情報だけでは
「自分の場合はどうなのか」が分からず、不安が解消されないことも少なくありません。
当事務所では、沖縄県那覇市を拠点に、
ファイナンシャルプランナー(FP)が一人ひとりの状況を丁寧にヒアリングし、
家計全体を整理したうえで、今後の方向性を分かりやすくご提案しています。
オンライン相談のため、全国どこからでもご利用いただけます。
「まだ相談するほどではないかも」と感じている方も、お気軽にご相談ください。