実家の玄関を開けたとき、ふと鼻をくすぐる、以前とは違う匂い。
それは、古びた畳の香りに混じった、わずかな薬の匂いかもしれません。
「あら、いらっしゃい」 そう言って迎えてくれる母の、少しだけ小さくなった背中。 久しぶりに座る実家のリビングで、テレビの音量が以前より一段階大きくなっていることに気づいたとき、胸の奥に、名前のつかない「ざわつき」が生まれることがあります。
40代。
自分の子供たちは中学生や小学生になり、ようやく手はかからなくなってきたけれど、今度はお金がかかる時期。
その一方で、私たちの視界には「親の老い」という、少しだけ重くて、けれど直視するのを後回しにしてきた影が入り込み始めます。
育児と介護。この二つが重なる「ダブルケア」という状況は、2026年の今、決して珍しいことではありません。
今日は、そんな人生の荒波の真っ只中に立つあなたへ。
不安を「覚悟」に変えるための、心とお金の整え方について、ゆっくりとお話しさせてください。
「親のことは、親の財布で」という、一番優しい決別
40代の私たちが、親に対して抱く想いは複雑です。
「今まで育ててくれた感謝があるから、何かあったら私が面倒を見なきゃ」
そうやって、真面目な人ほど、自分一人で重荷を背負おうとしてしまいます。
でも、FPとしてあえてお伝えしたいのは、
「親の介護費用は、親の資産で賄うのが、家族全員にとって一番幸せな形である」
ということです。
それは、冷たい言葉に聞こえるかもしれません。
でも、あなたの家庭には、これからピークを迎える子供の教育費があり、さらに自分たちの老後資金を積み立てるための、貴重な時間があります。
親の介護のために、自分の貯金を取り崩したり、仕事を辞めたりすることは、沈みかけた船にさらに重りを載せるようなものです。
まずは、親が「どこに、いくら持っているのか」を、少しずつ聞き出すことから始めてみませんか。
「最近、物価が高くて大変じゃない? 宿泊税もあちこちで上がってるみたいだし、旅行も計画的にしないとね」
そんな世間話の延長線上で、親の資産状況を確認する。
それは「遺産を狙う」ことではなく、親が最後まで「自分らしく」生きるための準備を、一緒に整えるという共同作業なのです。
「宿泊税」が教えてくれる、福祉の地域格差という現実
2026年、全国の観光地で「宿泊税」の導入や引き上げが相次いでいます。
「旅行が高くなるのは困るわね」 そう笑い合う親子の会話の裏側には、実はもっと切実な「地域の財政」という問題が隠れています。
なぜなら、宿泊税などの財源の豊かさは、そのままその自治体が提供できる「福祉サービスの質」に直結することがあるからです。
あなたが住む街、そして親が住む街。
介護が必要になったとき、どんな公的サービスが受けられるのか。
「宿泊税をしっかり取っている観光都市だから、高齢者向けの送迎バスが充実している」
といったケースもあれば、財政が厳しく、民間のサービスに頼らざるを得ない地域もあります。
親が今の場所で住み続けられるのか、それとも自分たちの近くに呼び寄せるべきか。
「場所」という選択肢を考えるとき、自治体の財政力や福祉の充実度をチェックしておくことは、2026年を生きる私たちの新しいリスク管理の一つなのです。
「ダブルケア」という嵐の中で、自分の「好き」を捨てないこと
子供の進学準備と、親の入院。
もしもそんな事態が重なったら、多くの人は自分の時間やキャリアを真っ先に削ろうとします。
でも、ちょっと思い出してみてください。 最近、いつ「自分のためだけ」に、心から美味しいと思えるお茶を淹れましたか?
お気に入りのティーカップの縁をなぞり、ゆっくりと立ち上る湯気を眺める。
そんな、たった5分の「非日常」が、張り詰めた日常を支える一番の薬になることがあります。
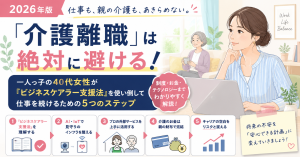
介護離職や、パートを辞めるという選択は、最後の手札として残しておきましょう。
その前に、プロの手を借りる。
制度を知る。
介護保険サービスをフル活用し、ケアマネジャーを味方につける。
「お金を払って時間を買う」ことは、決して冷たいことではありません。
家族全員の笑顔を持続させるための、最も誠実な「投資」なのです。
【Q&A】40代からの「介護とお金」にまつわる処方箋
- 親がお金の話を嫌がります。どう切り出せばいい?
-
ご自身のライフプラン表を見せて、
「子供の教育費を計算してみたんだけど、お父さんたちの時はどうだった?」と、
昔を懐かしむ形で会話をスタートさせるのがスムーズです。
親御さんの時代の苦労を労いつつ、「もしもの時に慌てたくないから、今のうちに整理しておきたいんだ」と素直な想いを伝えましょう。 - 介護施設に入るとしたら、月々いくらくらい必要ですか?
-
施設の種類によって大きく異なります。
公的な特別養護老人ホームであれば、本人の所得によりますが、月10〜15万円程度。
民間の有料老人ホームであれば20〜30万円、あるいはそれ以上が必要です。
まずは親の年金額を確認し、「年金の範囲内で入居できる施設」をあらかじめリストアップしておくだけで、精神的な余裕が生まれます。 - 仕事と介護、本当に両立できるのでしょうか。
-
一人で抱え込んだら、必ず限界が来ます。
「介護はプロに任せる、家族は愛を注ぐ」と役割を明確に分けましょう。
2026年の今は、在宅での介護をサポートするICT機器や、24時間対応の訪問介護サービスも増えています。
職場の「介護休業制度」の規定を確認し、必要なら「介護休暇」を細かく使うことも検討してください。 - 親が認知症になったら、親のお金を子どもが管理してもいいですか?
-
認知症などで判断能力が低下すると、銀行口座の管理や契約手続きが難しくなることがあります。
元気なうちに、預貯金や保険、不動産などの資産を整理し、本人の希望を家族で共有しておくことが大切です。
必要に応じて、成年後見制度や任意後見制度などの利用も検討しましょう。
「何かあってから」ではなく、親子で話せるうちに準備しておくことが安心につながります。 - きょうだいがいても、介護は自分ばかり負担することになりそうです。どうすればいい?
-
介護は「誰が親の面倒を見るか」だけでなく、「誰が何を担当するか」に分けて考えることがポイントです。
たとえば、通院は長男、施設探しは長女、費用の確認や行政手続きは別のきょうだい、というように役割を具体的に決めておくと、一人に負担が集中しにくくなります。
親の希望や資産状況も含めて、元気なうちに家族で話し合っておきましょう。
【今回のまとめ】
40代の私たちは、誰かのために走り続ける世代です。
でも、その走るコースが「霧」で隠れていたら、誰だって不安になります。
親の資産を把握し、自治体のサービスを知り、自分たちの老後の数字を出す。
その霧を晴らすお手伝いをするのが、私たちFPの役割です。
霧が晴れた先には、きっとまた、心穏やかにお茶を楽しめる時間が待っています。
その日まで、一緒に一歩ずつ進んでいきましょう。
FPによる個別オンライン相談はこちら
家計管理、貯蓄、保険の見直し、老後資金など、
お金の悩みはご家庭ごとに状況が異なります。
インターネットの情報だけでは
「自分の場合はどうなのか」が分からず、不安が解消されないことも少なくありません。
当事務所では、沖縄県那覇市を拠点に、
ファイナンシャルプランナー(FP)が一人ひとりの状況を丁寧にヒアリングし、
家計全体を整理したうえで、今後の方向性を分かりやすくご提案しています。
オンライン相談のため、全国どこからでもご利用いただけます。
「まだ相談するほどではないかも」と感じている方も、お気軽にご相談ください。